Confira as principais notícias e os indicadores que influenciam direta e indiretamente a formação do IAVAG
Indicadores de Destaque:
| Câmbio (USD/BRL): | ↓ R$ 4,98 | (PTAX) 05/10 |
| Inflação EUA (CPI): | 0,4% no mês | agosto/2026 |
| Juros EUA (Fed): | ↑ 3,75% – 4,00% | FOMC – setembro/2026 |
| PIB EUA: | 2,2% | 3º trimestre/2026 – terceira estimativa |
| Desemprego EUA: | 4,1% | agosto/2026 |
| Selic (Brasil): | ↓13,75% | Copom – setembro/2026 |
| PIB Brasil trimestral: | ↑0,5% | 2º trimestre/2026 |
| PIB Brasil acumulado em 4 trimestres: | 1,9% |
| Petróleo WTI: | ↓2,37% – US$ 88,95/barril | 05/10/2026 – Trading Economics |
| Petróleo Brent: | ↓2,27% – US$ 99,93/barril | 05/10/2026 – Trading Economics |
| Heating Oil: | ↓0,07% – US$ 4,50/galão | 05/10/2026 – Trading Economics |
| Etanol anidro (SP): | ↑0,21% – R$ 3,0579/litro | média semanal encerrada em 02/10/2026 |
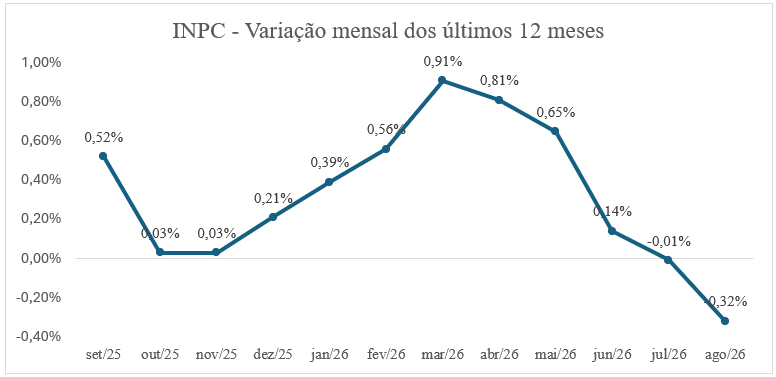
| INPC agosto/2026: | -0,32% |
| INPC dos últimos 12 meses: | +3,98% |
| IAVAG – agosto/2026: | +2,83% |
| IAVAG – últimos 12 meses: | +7,52% |
Destaque da Semana
O mercado financeiro iniciou a semana com forte reação ao resultado do primeiro turno das eleições presidenciais no Brasil. O dólar voltou a ser negociado abaixo de R$ 5,00, refletindo uma mudança nas expectativas dos investidores para o segundo turno e para a condução da política econômica nos próximos anos.
No mercado internacional, WTI e Brent recuaram, enquanto o heating oil apresentou maior estabilidade. No etanol, o anidro interrompeu a sequência de altas mais intensas observadas em setembro, e o indicador de Hidratado Outros Fins apresentou correção na última semana.
No cenário macroeconômico, as expectativas para inflação e atividade econômica seguem no radar, enquanto novos indicadores dos Estados Unidos ajudam a orientar as perspectivas para juros e dólar.
Confira nos blocos a seguir os detalhes dos principais movimentos da semana e seus possíveis impactos sobre o IAVAG.
Câmbio | Eleições levam dólar novamente abaixo de R$ 5,00
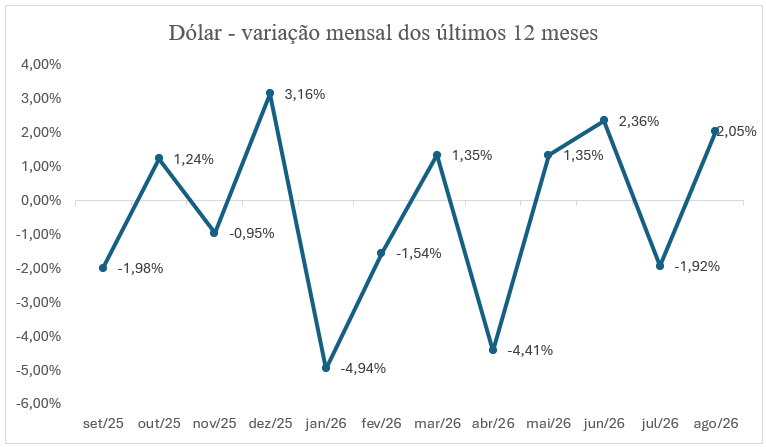
O mercado de câmbio apresentou uma mudança expressiva nesta segunda-feira (5), primeiro pregão após o primeiro turno das eleições presidenciais. A PTAX de venda fechou em R$ 4,9859, voltando a ficar abaixo da marca de R$ 5.
No mercado à vista, o movimento foi ainda mais evidente durante o pregão. Pela manhã, o dólar chegou a ser negociado próximo de R$ 4,97, com queda superior a 4%, depois de ter encerrado a sexta-feira em aproximadamente R$ 5,22.
A reação esteve diretamente relacionada ao resultado eleitoral, que surpreendeu as expectativas anteriores do mercado. A leitura inicial dos investidores foi de aumento da possibilidade de uma agenda econômica com maior ênfase no ajuste fiscal após as eleições. Essa percepção reduziu, no primeiro momento, o prêmio de risco exigido para os ativos brasileiros e favoreceu a valorização do real.
É importante, entretanto, separar reação de mercado e efeito permanente. O movimento desta segunda-feira representa uma resposta imediata às novas expectativas eleitorais, mas não significa que o dólar permanecerá necessariamente abaixo de R$ 5,00. Com o segundo turno marcado para 25 de outubro, pesquisas, alianças políticas, propostas econômicas e sinalizações sobre a política fiscal podem provocar novas oscilações no câmbio nas próximas semanas.
No Boletim Focus divulgado nesta segunda-feira, a projeção mediana para o dólar no encerramento de 2026 permanece em R$ 5,20.
Para o IAVAG, a queda do dólar representa, neste início de outubro, um vetor de alívio sobre o bloco de pressão externa. Contudo, como o movimento ocorreu já em outubro, ele não altera a referência cambial utilizada para a apuração de setembro. Caso a valorização do real persista ao longo do mês, seus efeitos poderão aparecer na apuração seguinte.
Energia | Heating oil e petróleo recuam das máximas recentes
O mercado internacional de energia iniciou a semana em queda. Nesta segunda-feira (5), o WTI foi negociado a US$ 88,95 por barril, enquanto o Brent ficou em US$ 99,93 por barril, retornando para abaixo da marca de US$ 100. O movimento reforça a correção das cotações após os níveis mais elevados observados ao longo de setembro.
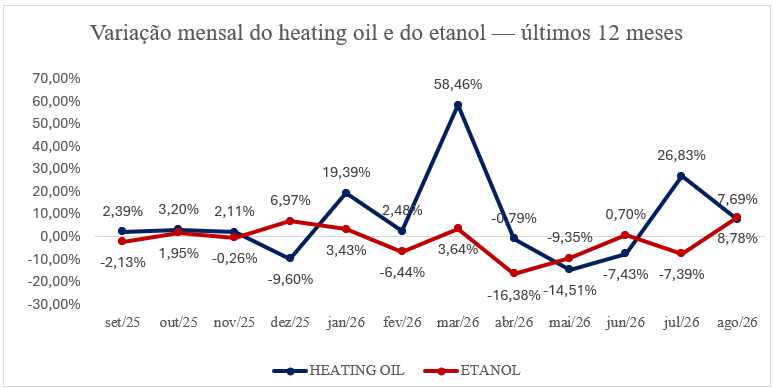
O heating oil, componente diretamente utilizado no cálculo do IAVAG, apresentou maior estabilidade e ficou em US$ 4,50 por galão. A cotação está abaixo das máximas superiores a US$ 5 registradas durante setembro, indicando uma redução da pressão observada no mercado de derivados.
Embora WTI e Brent não integrem diretamente o cálculo do IAVAG, o recuo das duas referências internacionais sinaliza um ambiente de menor pressão sobre o mercado de petróleo e pode contribuir para uma acomodação dos preços dos derivados.
Para o IAVAG, o comportamento do heating oil permanece como a principal referência do bloco de energia. Neste início de outubro, sua cotação aponta para um cenário menos pressionado em relação aos níveis observados durante setembro, mas será necessário acompanhar se esse movimento se mantém ao longo do mês.
Etanol | Anidro estabiliza após sequência de altas
Depois das fortes valorizações observadas ao longo de setembro, o etanol anidro apresentou relativa estabilidade na última semana. O indicador CEPEA/ESALQ passou de R$ 3,0516 para R$ 3,0579 por litro, avanço de apenas 0,21% entre 28 de setembro e 2 de outubro.
Apesar da pequena variação semanal, o preço permanece em patamar elevado. No encerramento de agosto, o indicador estava em R$ 2,6046 por litro, mostrando que setembro foi marcado por uma valorização expressiva do produto.
Para o cálculo do IAVAG, a referência utilizada é o Indicador Semanal do Etanol Hidratado Outros Fins CEPEA/ESALQ – São Paulo. Na última semana, esse indicador recuou 2,78%, de R$ 2,7049 para R$ 2,6296 por litro.
A queda representa uma correção depois das fortes altas registradas anteriormente. Ainda assim, o indicador permanece acima dos R$ 2,3212 por litro registrados no encerramento de agosto, mostrando que a pressão acumulada ao longo de setembro ainda não foi completamente devolvida.
O comportamento das próximas semanas permitirá avaliar se o mercado de etanol entrou em um período de acomodação ou se a recente correção foi apenas pontual.
Inflação e juros | Focus eleva novamente projeção para o IPCA
As expectativas para a inflação brasileira voltaram a subir. No Boletim Focus divulgado nesta segunda-feira, a projeção para o IPCA de 2026 passou de 4,99% para 5,01%, marcando a terceira elevação consecutiva.
A projeção para a Selic no encerramento de 2026 permaneceu em 13,50% ao ano, enquanto a expectativa para o câmbio continuou em R$ 5,20.
Para o IAVAG, o indicador doméstico utilizado diretamente no cálculo é o INPC. O último resultado disponível permanece sendo o de agosto, de -0,32%.
O INPC de setembro será divulgado pelo IBGE em 9 de outubro e será uma das informações necessárias para completar a apuração do IAVAG referente ao mês.
Atividade econômica | Mercado reduz novamente projeção para o PIB
O mercado financeiro reduziu pela quarta semana consecutiva sua expectativa para o crescimento da economia brasileira em 2026. Segundo o Focus, a projeção para o PIB passou de 1,86% para 1,85%.
A sequência de revisões reforça a percepção de desaceleração gradual da atividade econômica, em um ambiente ainda marcado por juros elevados. A combinação entre inflação resistente e menor crescimento mantém um cenário desafiador para a condução da política monetária. Ao mesmo tempo, as discussões sobre política fiscal ganham maior importância durante o período eleitoral, justamente por influenciarem as expectativas de inflação, juros e câmbio.
Estados Unidos | Mercado de trabalho mostra perda de força
Os dados mais recentes dos Estados Unidos trouxeram sinais de enfraquecimento do mercado de trabalho. A economia norte-americana criou apenas 29 mil empregos em setembro, enquanto a taxa de desemprego subiu de 4,1% para 4,2%.
Além do resultado mais fraco de setembro, os números anteriores foram revisados para baixo. A criação de empregos de agosto foi reduzida de 162 mil para 133 mil postos, enquanto julho passou a registrar perda de 10 mil vagas.
Na atividade econômica, a terceira estimativa do PIB mostrou crescimento anualizado de 2,2% no segundo trimestre, revisão relevante em relação à estimativa anterior de 1,5%.
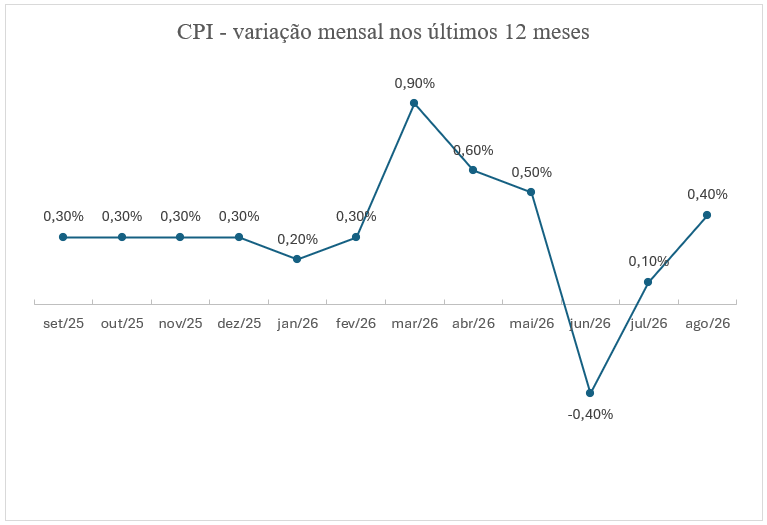
Já o último CPI disponível, referente a agosto, mostrou inflação de 0,4% no mês e 3,4% em 12 meses. O CPI de setembro será divulgado em 14 de outubro.
Os sinais mais fracos vindos do mercado de trabalho podem influenciar as expectativas para os próximos passos do Federal Reserve e, consequentemente, o comportamento internacional do dólar.
Impactos para o próximo resultado do IAVAG
A apuração do IAVAG referente a setembro está próxima de ser concluída e ainda depende da divulgação do INPC do mês, além da consolidação das séries utilizadas na metodologia do índice.
Para outubro, os primeiros movimentos indicam uma mudança na direção de alguns componentes. A valorização do real após o primeiro turno das eleições reduz, neste início de mês, a pressão exercida pelo câmbio sobre o bloco de pressão externa. No bloco de energia, o heating oil permanece próximo de US$ 4,50 por galão, abaixo dos níveis mais elevados observados em setembro.
No etanol, o anidro apresentou maior estabilidade, enquanto o Indicador Semanal do Etanol Hidratado Outros Fins CEPEA/ESALQ – São Paulo, utilizado no cálculo do IAVAG, recuou na última semana, embora permaneça acima da referência observada no encerramento de agosto.
Dessa forma, os primeiros dados de outubro apontam para menor intensidade das pressões observadas durante setembro. Ainda assim, o mês está apenas começando e o período eleitoral pode ampliar a volatilidade do câmbio, enquanto energia e etanol permanecem sujeitos a mudanças ao longo das próximas semanas.
IAVAG | Resultado de agosto permanece como última apuração divulgada
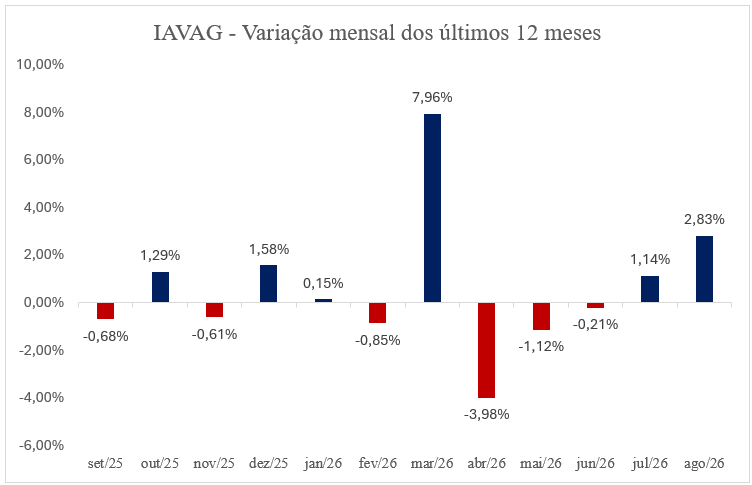
O último resultado consolidado do IAVAG permanece o de agosto, quando o índice registrou alta mensal de 2,83%.
Com isso, o acumulado de 2026 chegou a 5,91%, enquanto a variação acumulada em 12 meses alcançou 7,52%, ante 3,39% em julho.
A próxima apuração incorporará os movimentos observados durante setembro. O resultado poderá ser calculado após a disponibilidade dos dados necessários, incluindo o INPC do mês.
IAVAG nos últimos 12 meses
| set/25 | -0,68% |
| out/25 | 1,29% |
| nov/25 | -0,60% |
| dez/25 | 1,58% |
| jan/26 | 0,15% |
| fev/26 | -0,85% |
| mar/26 | 7,96% |
| abr/26 | -3,98% |
| mai/26 | -1,12% |
| jun/26 | -0,21% |
| jul/26 | 1,14% |
| Ago/26 | 2,83% |
| Acumulado em 12 meses: | +7,52% |
Comentário final
O início de outubro reforça como fatores domésticos e externos podem alterar rapidamente as condições econômicas enfrentadas pelas empresas do setor. No Brasil, o período eleitoral tende a manter os mercados mais sensíveis às expectativas relacionadas à política econômica e, especialmente, à condução fiscal.
No exterior, as decisões de política monetária, a evolução da atividade econômica e as incertezas geopolíticas continuam compondo um ambiente de elevada volatilidade. Para o setor aeroagrícola, esse cenário reforça a importância de acompanhar não apenas movimentos pontuais de preços, mas principalmente sua persistência ao longo do mês.
Com setembro encerrado e outubro apenas começando, as próximas semanas serão importantes para verificar se os movimentos recentes representam uma mudança de tendência ou apenas ajustes de curto prazo nos mercados.
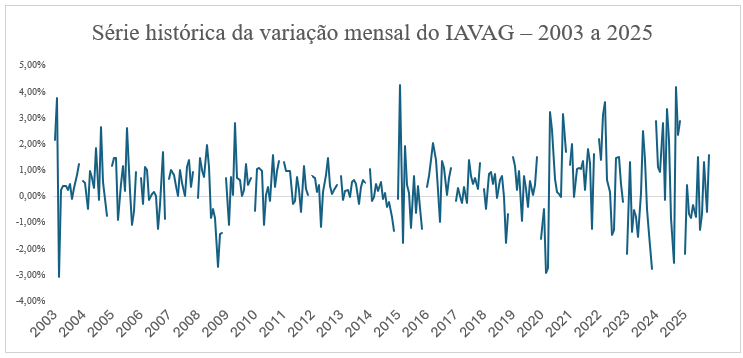
Os gráficos a seguir complementam a análise apresentada no boletim e permitem visualizar a evolução recente do IAVAG e dos principais indicadores que influenciam sua composição. A leitura conjunta dos dados contribui para identificar períodos de maior volatilidade e os principais vetores de pressão ou alívio sobre os custos da aviação agrícola
Fonte da imagem destacada: Blog Brasil.
Fontes: Banco Central do Brasil, Ipeadata, BLS, BEA, Federal Reserve, IBGE, CEPEA/ESALQ, Trading Economics, Yahii, CNN Brasil, G1, Reuters e Agência Brasil.